Rechnung Vorlage für Handwerker – kostenlos als Word, Excel & PDF
Mit dieser Vorlage schreibst du Rechnungen mit allen Pflichtangaben nach dem Umsatzsteuergesetz. Dazu erfährst du, wann du statt PDF eine E-Rechnung brauchst.
Vorlage herunterladen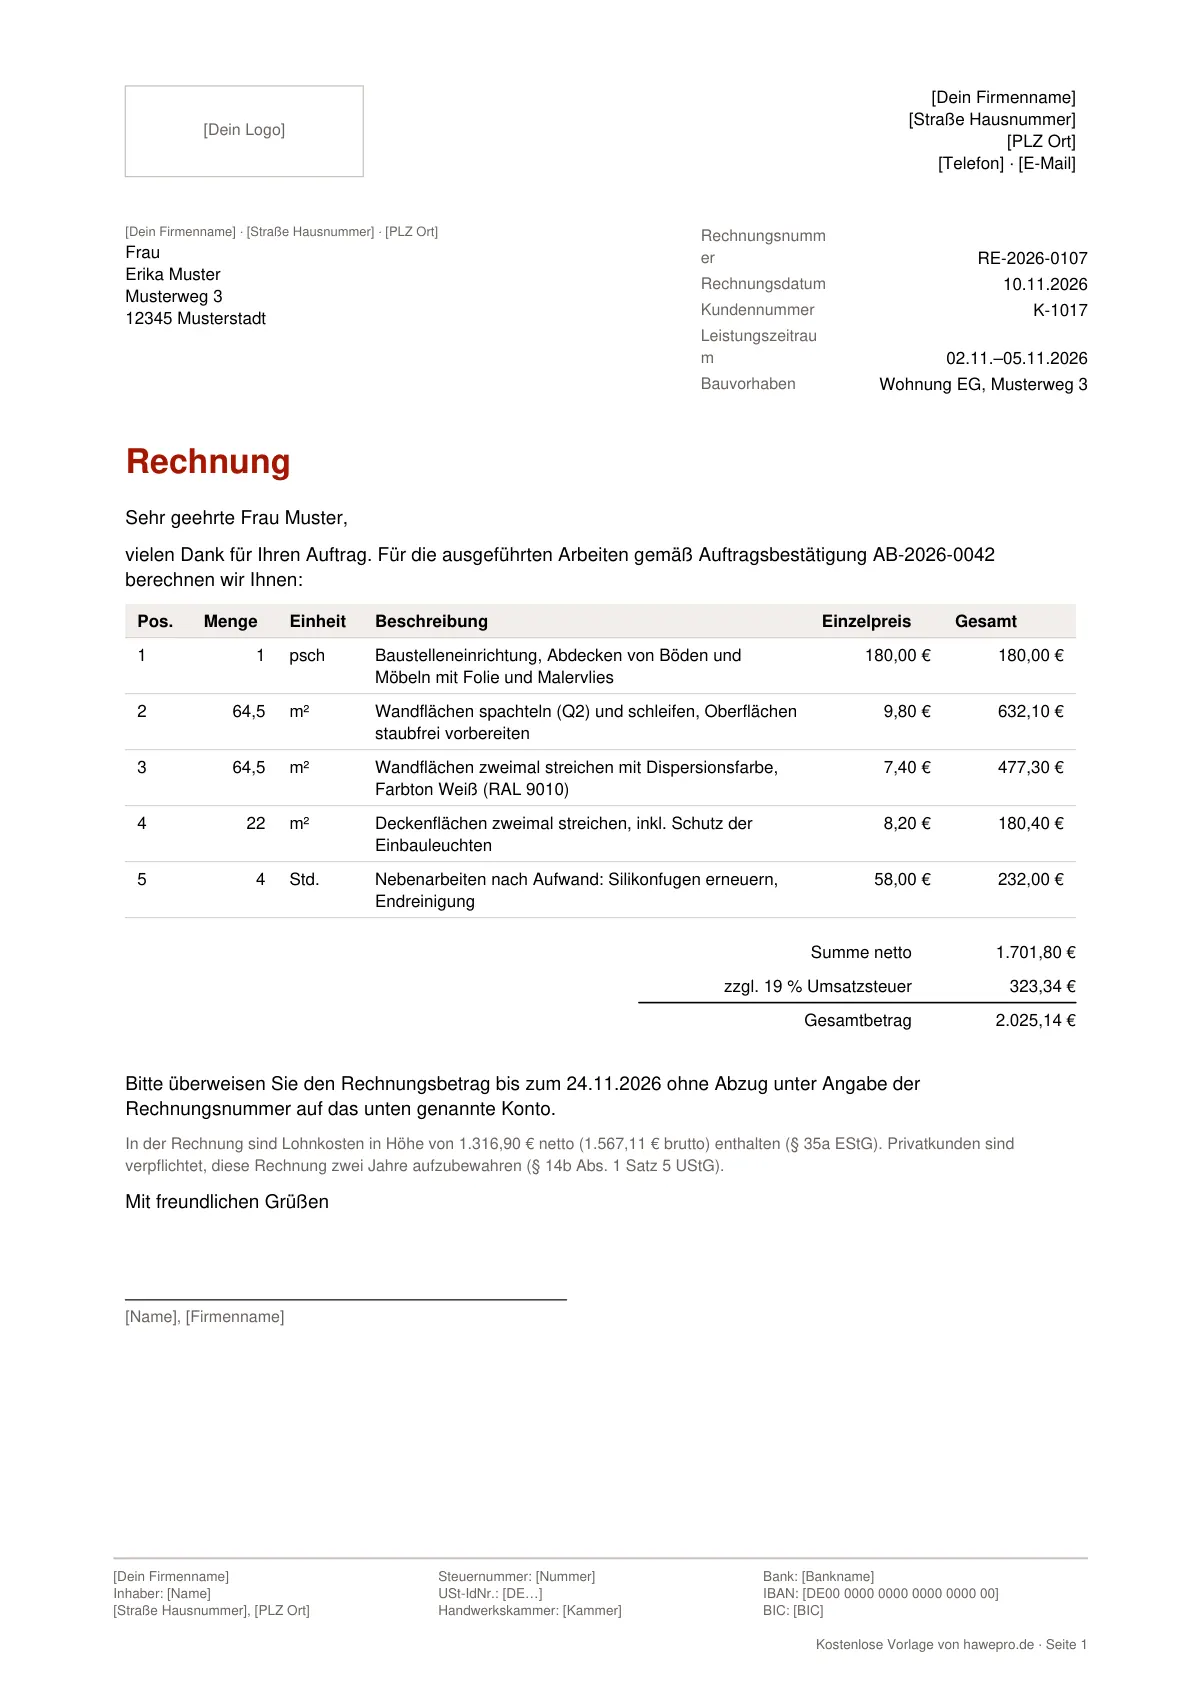
Rechnung Vorlage kostenlos herunterladen
Ohne Anmeldung, ohne E-Mail-Adresse. Einfach herunterladen, anpassen und nutzen.
- Word herunterladen zum Bearbeiten am PC · 38 KB
- Excel herunterladen mit automatischer Summe und USt · 7 KB
- PDF herunterladen ausgefülltes Muster zum Ansehen · 4 KB
Die Vorlagen sind praxisnah erstellt, ersetzen aber keine Steuer- oder Rechtsberatung.
Was gehört in eine Rechnung?
Die Pflichtangaben einer Rechnung stehen in § 14 Abs. 4 UStG. Fehlt eine davon, kann dein Geschäftskunde die Vorsteuer nicht abziehen und wird die Rechnung zurückschicken. Diese Angaben muss jede Rechnung über 250 € enthalten:
- Name und Anschrift von dir und deinem Kunden.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer deines Betriebs.
- Ausstellungsdatum.
- Fortlaufende Rechnungsnummer, die nur einmal vergeben wird.
- Menge und Art der gelieferten Gegenstände oder Umfang und Art der Leistung.
- Zeitpunkt oder Zeitraum der Leistung – auch wenn er mit dem Rechnungsdatum übereinstimmt. Dann reicht ein Hinweis wie „Leistungsdatum entspricht Rechnungsdatum“. Es genügt auch der Kalendermonat (§ 31 Abs. 4 UStDV).
- Entgelt nach Steuersätzen aufgeschlüsselt und jede vorab vereinbarte Minderung, etwa Skonto.
- Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung bzw. Kleinunternehmerregelung.
- Aufbewahrungshinweis bei Arbeiten an einem Grundstück für Privatkunden (§ 14 Abs. 4 Nr. 9 UStG), zum Beispiel „Sie sind gesetzlich verpflichtet, diese Rechnung zwei Jahre aufzubewahren.“
Kleinbetragsrechnung bis 250 €
Für Rechnungen bis 250 € brutto reichen nach § 33 UStDV weniger Angaben: dein Name und deine Anschrift, das Ausstellungsdatum, Menge und Art der Leistung, der Bruttobetrag und der Steuersatz. Kundenadresse, Rechnungsnummer und Steuernummer darfst du dann weglassen. Kleinbetragsrechnungen sind außerdem von der E-Rechnung-Pflicht ausgenommen.
So nutzt du die Vorlage
Die Vorlage gibt es als Word-Datei, als Excel-Datei mit Formeln und als ausgefülltes PDF-Muster. Alle Pflichtfelder sind vorhanden und beschriftet.
- Briefkopf und Fußzeile anpassen: Logo, Firmendaten, Steuernummer oder USt-IdNr. und Bankverbindung eintragen und als eigene Vorlage speichern.
- Kundenadresse eintragen: Bei Geschäftskunden die vollständige Firmierung.
- Rechnungsnummer, Rechnungsdatum und Leistungszeitraum ausfüllen: Nimm die nächste freie Nummer aus deinem Nummernkreis.
- Positionen erfassen: Menge, Einheit, Beschreibung und Einzelpreis. Die Excel-Version rechnet Summen und Umsatzsteuer automatisch.
- Lohnanteil ausweisen: Trage die Arbeitskosten im vorgesehenen Feld ein.
- Zahlungsziel und Hinweise prüfen: Zahlungsfrist, optional Skonto, bei Privatkunden die Hinweise auf Aufbewahrung und Verzug.
- Unveränderbar archivieren: zum Beispiel als PDF.
Welche Rechnungsart du brauchst, also Abschlags-, Teil- oder Schlussrechnung, erklärt der Artikel Rechnungsarten im Handwerk.
Beispielrechnung Schritt für Schritt
Die Vorlage enthält als Beispiel Malerarbeiten in einer Wohnung, Rechnung RE-2026-0107 vom 10.11.2026, Leistungszeitraum 02.11. bis 05.11.2026:
| Pos. | Menge | Einheit | Leistung | Einzelpreis | Gesamt |
|---|---|---|---|---|---|
| 1 | 1 | psch | Baustelleneinrichtung, Abdecken | 180,00 € | 180,00 € |
| 2 | 64,5 | m² | Wände spachteln Q2 | 9,80 € | 632,10 € |
| 3 | 64,5 | m² | Wände zweimal streichen | 7,40 € | 477,30 € |
| 4 | 22 | m² | Decken streichen | 8,20 € | 180,40 € |
| 5 | 4 | Std. | Nebenarbeiten | 58,00 € | 232,00 € |
| Nettobetrag | 1.701,80 € | ||||
| zzgl. 19 % USt | 323,34 € | ||||
| Rechnungsbetrag | 2.025,14 € |
Jede Zeile ist Menge × Einzelpreis, etwa 64,5 m² × 9,80 € = 632,10 €. Die Umsatzsteuer beträgt 1.701,80 € × 19 % = 323,342 €, gerundet 323,34 €. Rechne sie einmal auf den Nettobetrag. Rundest du je Position, kommst du hier auf 323,35 €, also einen Cent mehr.
Lohnkosten nach § 35a EStG ausweisen
Privatkunden können 20 % der Arbeitskosten für Handwerkerleistungen im Haushalt von der Steuer abziehen, höchstens 1.200 € im Jahr. Dazu zählen Arbeits-, Fahrt- und Maschinenkosten, nicht aber Material wie Farbe oder Spachtelmasse. Im Beispiel sind es 1.316,90 € netto Lohnkosten. Gib sie inklusive Umsatzsteuer an:
- 1.316,90 € × 1,19 = 1.567,11 € Arbeitskosten inkl. USt
- 20 % davon = 313,42 € Steuerermäßigung für deinen Kunden
Den Höchstbetrag von 1.200 € erreicht ein Kunde erst bei 6.000 € Arbeitskosten im Jahr. Das Finanzamt erkennt den Abzug nur an, wenn der Kunde überweist. Barzahlungen zählen nicht, auch nicht mit Quittung.
E-Rechnung: Wann eine Word- oder PDF-Rechnung nicht mehr reicht
Eine PDF-Rechnung ist keine E-Rechnung. Eine E-Rechnung ist ein strukturierter Datensatz, zum Beispiel XRechnung oder ZUGFeRD. Seit dem 01.01.2025 muss jedes Unternehmen E-Rechnungen empfangen können. Ausstellen musst du sie an Geschäftskunden ab dem 01.01.2027, wenn dein Vorjahresumsatz über 800.000 € lag, und ab dem 01.01.2028 in jedem Fall. Bis dahin sind Papier- und PDF-Rechnungen an Unternehmen nur noch übergangsweise erlaubt. Für Privatkunden ändert sich nichts.
Diese Vorlage kannst du also weiter für Privatkunden, für Kleinbetragsrechnungen und in der Übergangszeit für Geschäftskunden nutzen. Wenn du regelmäßig für Hausverwaltungen, Bauträger oder andere Betriebe arbeitest, solltest du rechtzeitig umstellen. Was konkret auf dich zukommt, steht im Beitrag E-Rechnung-Pflicht 2027 für Handwerker.
Sonderfälle
Abschlagsrechnung und Schlussrechnung
Bei größeren Aufträgen rechnest du in Abschlägen nach Baufortschritt ab. Jede Abschlagsrechnung braucht alle Pflichtangaben und eine eigene Nummer. In der Schlussrechnung führst du die gesamte Leistung auf und ziehst die erhaltenen Abschläge ab, getrennt nach Netto und Umsatzsteuer. Sonst weist du die Steuer doppelt aus. Beispiel: Nach einem Abschlag von 1.000,00 € netto plus 190,00 € USt bleiben 701,80 € netto plus 133,34 € USt offen, also 835,14 €.
Kleinunternehmer nach § 19 UStG
Kleinunternehmer ist, wer im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € Umsatz macht. In der Excel-Vorlage setzt du dann den Steuersatz auf 0 % und ergänzt den Hinweis „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Reverse Charge bei Bauleistungen (§ 13b UStG)
Arbeitest du als Subunternehmer für einen anderen Baubetrieb, schuldet oft dein Auftraggeber die Umsatzsteuer (§ 13b Abs. 2 Nr. 4, Abs. 5 UStG). Voraussetzung ist, dass er selbst nachhaltig Bauleistungen erbringt. Das weist er meist mit der Bescheinigung USt 1 TG nach. Deine Rechnung enthält dann nur den Nettobetrag, keine Umsatzsteuer und den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ (§ 14a Abs. 5 UStG). Im Beispiel wären das 1.701,80 € ohne USt. Stellst du in diesem Fall trotzdem Umsatzsteuer in Rechnung, schuldest du sie zusätzlich ans Finanzamt.
Rechnungskorrektur und Stornorechnung
Eine verschickte Rechnung änderst du nie, auch nicht die Datei. Stattdessen stellst du eine Stornorechnung mit neuer Nummer aus. Sie nennt Nummer und Datum der ursprünglichen Rechnung und hebt sie mit negativen Beträgen auf, im Beispiel −1.701,80 € netto, −323,34 € USt und −2.025,14 € brutto. Danach schreibst du eine neue, korrekte Rechnung. So bleibt dein Nummernkreis lückenlos.
Zahlungsziel und Verzug
Schreib ein konkretes Zahlungsziel mit Datum auf die Rechnung. Ohne Mahnung gerät ein Privatkunde nach 30 Tagen nur dann in Verzug, wenn die Rechnung darauf hinweist (§ 286 Abs. 3 BGB). Zahlt dein Kunde trotzdem nicht, helfen die Mahnung Vorlage und der Verzugszinsen-Rechner.
Muster-Formulierungen für Hinweise
Leistungszeitraum: 02.11.2026 bis 05.11.2026
Im Rechnungsbetrag sind Arbeitskosten in Höhe von 1.567,11 € (inkl. 19 % USt) enthalten, die Sie im Rahmen von § 35a EStG geltend machen können.
Bitte überweisen Sie den Rechnungsbetrag bis zum 24.11.2026 ohne Abzug. Zahlen Sie nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang dieser Rechnung, geraten Sie ohne weitere Mahnung in Verzug.
Sie sind gesetzlich verpflichtet, diese Rechnung zwei Jahre aufzubewahren (§ 14b Abs. 1 Satz 5 UStG).
Checkliste vor dem Versand
- Rechnungsnummer ist die nächste freie Nummer.
- Kundendaten stimmen, bei Firmen mit vollständiger Firmierung.
- Leistungszeitraum ist angegeben.
- Positionen entsprechen Auftrag und Aufmaß, inklusive Nachträgen.
- Summen sind nachgerechnet: Netto, Steuersatz, Steuerbetrag, Brutto.
- Lohnanteil ist bei Privatkunden ausgewiesen.
- Zahlungsziel, Bankverbindung und Hinweise zu Verzug und Aufbewahrung stehen drauf.
- Format passt: E-Rechnung, wo Pflicht, und eine unveränderbare Kopie für acht Jahre im Archiv.
Fazit
Eine gute Handwerkerrechnung hat alle Pflichtangaben aus § 14 UStG, nachgerechnete Summen und den Lohnanteil für Privatkunden. Das deckt die Vorlage ab. Abschläge, § 13b und Storno brauchen etwas mehr Sorgfalt. Sobald du E-Rechnungen stellen musst, hilft eine Software, die Nummernkreis, Pflichtfelder und Format für dich prüft.
Rechnungen und E-Rechnungen schreiben – mit Hawepro
Eine Word- oder Excel-Rechnung ist keine E-Rechnung. Hawepro prüft Pflichtfelder wie Leistungszeitraum und Umsatzsteuer, weist Lohn- und Materialanteile aus und exportiert deine Rechnung als PDF, XRechnung oder ZUGFeRD.
Häufige Fragen
Darf ich Geschäftskunden noch eine PDF-Rechnung schicken?
Nur noch in der Übergangszeit. Bis Ende 2026 darfst du an Unternehmen noch Papier- oder PDF-Rechnungen stellen, für PDF braucht es die Zustimmung des Empfängers. 2027 gilt das nur noch, wenn dein Umsatz im Vorjahr höchstens 800.000 € betrug. Ab 2028 musst du an andere Unternehmen im Inland E-Rechnungen stellen. Privatkunden kannst du weiter Papier- oder PDF-Rechnungen schicken.
Wie schnell muss ich eine Rechnung schreiben?
Für Leistungen an Unternehmen und für Arbeiten an einem Grundstück, auch für Privatkunden, musst du innerhalb von sechs Monaten nach Ausführung eine Rechnung ausstellen (§ 14 Abs. 2 UStG). Praktisch solltest du nicht so lange warten, denn erst mit der Rechnung beginnen Zahlungsziel und Verzugsfristen zu laufen.
Wann ist mein Kunde in Verzug?
Spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung (§ 286 Abs. 3 BGB). Bei Privatkunden gilt das nur, wenn die Rechnung auf diese Folge hinweist. Dann kannst du Verzugszinsen verlangen, 5 Prozentpunkte über dem Basiszinssatz bei Verbrauchern und 9 Prozentpunkte bei Unternehmen, dazu 40 € Pauschale im B2B-Geschäft (§ 288 BGB).
Was muss ich als Kleinunternehmer auf die Rechnung schreiben?
Du weist keine Umsatzsteuer aus und schreibst stattdessen einen Hinweis wie „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ Die übrigen Angaben bleiben gleich. Kleinunternehmer müssen keine E-Rechnungen ausstellen, aber E-Rechnungen empfangen können.
Wie lange muss ich Rechnungen aufbewahren?
Seit 2025 gilt für Rechnungen als Buchungsbelege eine Frist von acht Jahren. Privatkunden müssen Handwerkerrechnungen für Arbeiten am Grundstück zwei Jahre aufbewahren, darauf musst du in der Rechnung hinweisen. Mehr dazu im Artikel zu Aufbewahrungsfristen.
Muss auf jeder Rechnung eine Rechnungsnummer stehen?
Ja, außer bei Kleinbetragsrechnungen bis 250 € brutto. Die Nummer muss fortlaufend sein und darf nur einmal vergeben werden. Buchstaben und Jahreszahlen sind erlaubt, zum Beispiel „R-2026-112“.