Pflichtangaben in Rechnung und Angebot
Bei der Rechnung schreibt das Umsatzsteuergesetz genau vor, was draufstehen muss. Beim Angebot gibt es keine solche Liste, trotzdem gelten Pflichten, die viele Betriebe übersehen. Hier ist beides auf einen Blick.
Die Kurzfassung
- Rechnung: Die Pflichtangaben stehen in § 14 Abs. 4 UStG[1]. Fehlt eine davon, kann dein Geschäftskunde keine Vorsteuer ziehen und schickt die Rechnung zurück.
- Sonderfälle: Kleinbetragsrechnungen, Kleinunternehmer, § 13b-Bauleistungen und Abschläge haben eigene Regeln, mal mehr, mal weniger Angaben.
- Angebot: Das Steuerrecht schreibt nichts vor. Dafür gelten Pflichten aus dem Handels- und Verbraucherrecht: Angaben zur Rechtsform, Endpreise für Privatkunden und unter Umständen eine Widerrufsbelehrung.
- E-Rechnung: Die Pflichtangaben sind dieselben, sie stehen nur zusätzlich strukturiert in der XML-Datei.
Pflichtangaben einer Rechnung nach § 14 UStG
Diese Angaben muss jede Rechnung über 250 € brutto enthalten, egal ob Papier, PDF oder E-Rechnung:
| Nr. | Pflichtangabe | Darauf solltest du achten |
|---|---|---|
| 1 | Name und Anschrift von dir und deinem Kunden, jeweils vollständig | Bei Firmenkunden die genaue Firmierung mit Rechtsform, also „Muster Bau GmbH“, nicht „Fa. Muster“. |
| 2 | Steuernummer oder USt-IdNr. deines Betriebs | Eine der beiden reicht. Wer seine Steuernummer nicht herausgeben möchte, nutzt die USt-IdNr. |
| 3 | Ausstellungsdatum | Das Datum, an dem du die Rechnung schreibst, nicht das Leistungsdatum. |
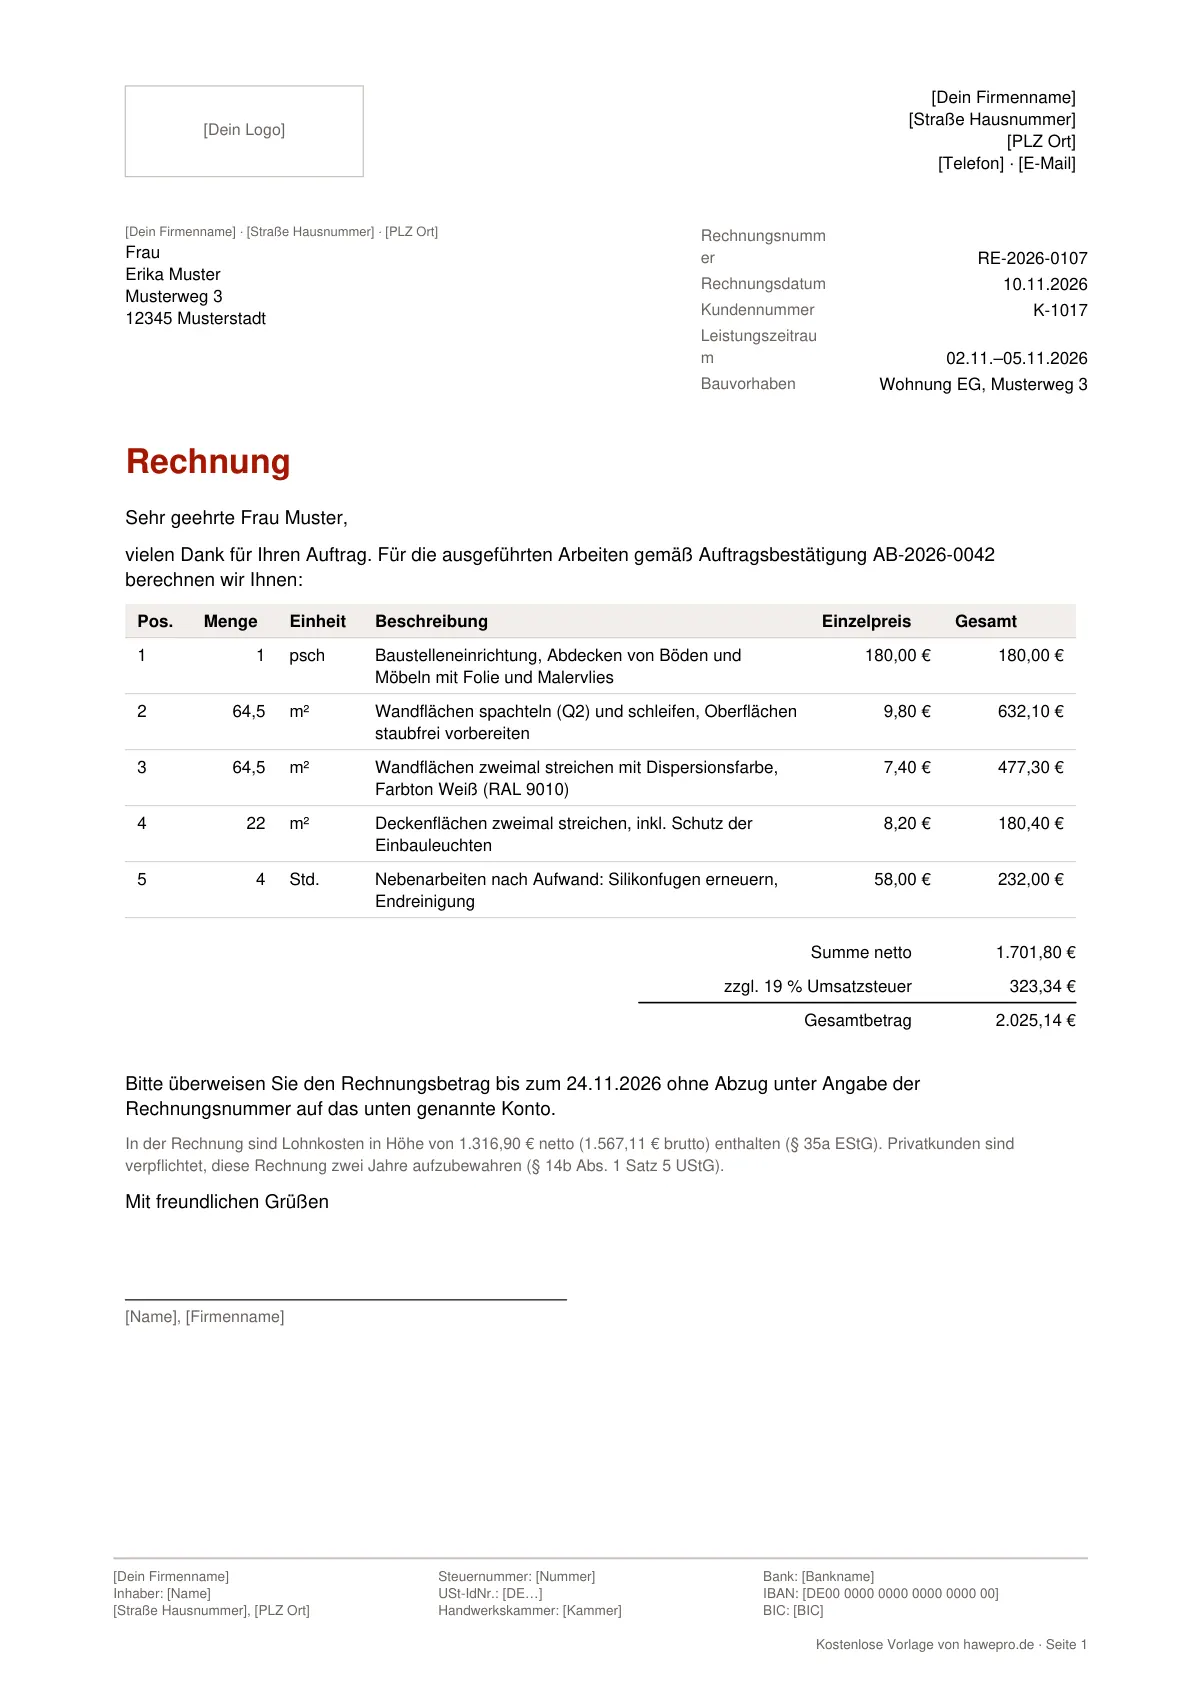
| 4 | Fortlaufende Rechnungsnummer, die nur einmal vergeben wird | Lücken sind erlaubt, Doppelungen nicht. Präfixe und Jahreszahlen wie „RE-2026-0107“ sind zulässig, mehr dazu bei den Nummernkreisen. |
| 5 | Menge und Art der Lieferung oder Umfang und Art der Leistung | „Bad gefliest, 18 m² Wandfliesen 30 × 60 cm“ statt „Arbeiten laut Absprache“. Ein Verweis auf das Angebot ist möglich, wenn es eindeutig bezeichnet ist. |
| 6 | Zeitpunkt oder Zeitraum der Leistung | Der Kalendermonat genügt (§ 31 Abs. 4 UStDV)[2]. Mehr dazu beim Leistungszeitraum. |
| 7 | Entgelt nach Steuersätzen aufgeschlüsselt und jede vorab vereinbarte Minderung | Ein vereinbartes Skonto gehört in die Rechnung, zum Beispiel „2 % Skonto bei Zahlung bis 14.11.2026“. |
| 8 | Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung | Die Umsatzsteuer als Betrag, nicht nur den Prozentsatz. |
| 9 | Aufbewahrungshinweis bei Arbeiten an einem Grundstück für Privatkunden | Zum Beispiel: „Sie sind gesetzlich verpflichtet, diese Rechnung zwei Jahre aufzubewahren.“ |
| 10 | Das Wort „Gutschrift“, wenn dein Kunde die Rechnung für dich ausstellt | Betrifft das Gutschriftverfahren, nicht die Rechnungskorrektur. |
Die Rechnung musst du innerhalb von sechs Monaten nach der Leistung ausstellen, wenn du für ein Unternehmen arbeitest oder an einem Grundstück, also auch beim Privatkunden zu Hause (§ 14 Abs. 2 UStG)[1:1]. Fehlt die Rechnung ganz oder kommt sie zu spät, droht ein Bußgeld von bis zu 5.000 € (§ 26a UStG)[3].
Sonderfälle aus dem Handwerksalltag
Je nach Kunde und Auftrag kommen Angaben dazu oder fallen weg:
| Fall | Was anders ist | Grundlage |
|---|---|---|
| Kleinbetragsrechnung bis 250 € brutto | Es reichen dein Name und deine Anschrift, Ausstellungsdatum, Menge und Art der Leistung, Bruttobetrag und Steuersatz. Kundenadresse, Rechnungsnummer und Steuernummer dürfen fehlen. Für § 13b-Leistungen gilt diese Erleichterung nicht. | § 33 UStDV[4] |
| Kleinunternehmer | Keine Umsatzsteuer, dafür ein Hinweis auf die Steuerbefreiung, etwa „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“. Rechnungsnummer und Leistungszeitpunkt verlangt § 34a UStDV nicht mehr. Für deine Buchhaltung solltest du sie trotzdem angeben. | § 34a UStDV[5] |
| Bauleistung an einen anderen Baubetrieb | Du weist keine Umsatzsteuer aus, dein Auftraggeber schuldet sie. Pflicht ist der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“. | § 13b Abs. 2 Nr. 4, § 14a Abs. 5 UStG[6] |
| Anzahlung und Abschlagsrechnung | Alle Pflichtangaben, dazu der voraussichtliche Zeitpunkt der Zahlung, wenn er feststeht und vom Rechnungsdatum abweicht. In der Schlussrechnung ziehst du die Abschläge mit ihrer Umsatzsteuer ab. | § 14 Abs. 4 Nr. 6, § 14 Abs. 5 UStG |
| Rechnungskorrektur | Eine neue Rechnung oder ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht. Eine falsche Rechnung storniert man mit einer Stornorechnung. | § 31 Abs. 5 UStDV[2:1] |
Keine Pflicht, aber du brauchst sie trotzdem
Einige Angaben verlangt das Umsatzsteuergesetz nicht. Ohne sie kommst du aber später an dein Geld oder dein Kunde verliert einen Vorteil:
- Lohnanteil für Privatkunden. Dein Kunde kann 20 % der Arbeitskosten, höchstens 1.200 € im Jahr, von der Steuer abziehen, wenn er eine Rechnung hat und unbar zahlt (§ 35a EStG)[7]. Weise Arbeits- und Materialkosten deshalb getrennt aus.
- Zahlungsziel und Verzugshinweis. Privatkunden kommen nach 30 Tagen nur in Verzug, wenn die Rechnung darauf hinweist (§ 286 Abs. 3 BGB)[8]. Erst dann kannst du Verzugszinsen verlangen.
- Bankverbindung, damit überhaupt gezahlt werden kann.
- Baustelle und Angebotsbezug, wenn die Baustelle von der Kundenadresse abweicht oder es mehrere Aufträge gibt.
Pflichtangaben auf Geschäftsbriefen: gilt für Rechnung und Angebot
Rechnungen und Angebote sind Geschäftsbriefe. Wer im Handelsregister steht, muss darauf zusätzliche Angaben machen. Am einfachsten setzt du sie einmal in die Fußzeile deines Briefpapiers:
| Rechtsform | Pflichtangaben | Grundlage |
|---|---|---|
| GmbH und UG (haftungsbeschränkt) | Rechtsform, Sitz, Registergericht, Handelsregisternummer und alle Geschäftsführer | § 35a GmbHG[9] |
| Eingetragener Kaufmann (e.K.) | Firma mit dem Zusatz „e.K.“, Ort der Niederlassung, Registergericht und Handelsregisternummer | § 37a HGB[10] |
| Einzelunternehmer ohne Registereintrag | Keine zusätzlichen Angaben. Vor- und Nachname mit Anschrift brauchst du für die Rechnung ohnehin. | § 14 Abs. 4 Nr. 1 UStG |
Dazu kommt die Dienstleistungs-Informationspflichten-Verordnung: Vor Vertragsschluss musst du deinem Kunden unter anderem Name, Rechtsform, Anschrift, Registereintrag, USt-IdNr., verwendete AGB und, falls vorhanden, deine Berufshaftpflichtversicherung nennen. Bei zulassungspflichtigen Handwerken kommen Berufsbezeichnung und Handwerkskammer dazu. Diese Angaben dürfen auch auf deiner Website stehen, wenn du im Angebot darauf verweist (§ 2 DL-InfoV)[11].
Was muss in ein Angebot?
Für Angebote gibt es keine Pflichtangaben wie in § 14 UStG. Das heißt aber nicht, dass alles freiwillig ist. Diese Regeln gelten:
Endpreise für Privatkunden
Gegenüber Verbrauchern gibst du den Gesamtpreis inklusive Umsatzsteuer an (§ 3 PAngV)[12]. Reine Nettopreise gegenüber Privatkunden sind ein Abmahnrisiko. Bei Geschäftskunden reichen Nettopreise.
Widerrufsbelehrung bei Haustür- und Fernabsatzverträgen
Nimmt ein Privatkunde dein Angebot bei sich zu Hause an oder kommt der Vertrag ohne persönliches Treffen nur per E-Mail oder Telefon zustande, hat er in vielen Fällen ein 14-tägiges Widerrufsrecht (§§ 312b, 312c, 312g BGB)[13]. Belehrst du ihn nicht ordnungsgemäß, verlängert sich die Frist auf bis zu 12 Monate und 14 Tage. Widerruft er dann, schuldet er für bereits erbrachte Arbeiten keinen Wertersatz (§ 357a Abs. 2 BGB)[14]. Im schlimmsten Fall arbeitest du umsonst.
Ausgenommen sind unter anderem dringende Reparaturen, die der Kunde ausdrücklich bestellt hat, etwa ein Rohrbruch (§ 312g Abs. 2 Nr. 11 BGB). Ob eine Belehrung nötig ist, hängt vom Einzelfall ab. Im Zweifel belehrst du lieber einmal zu viel.
Baubeschreibung beim Verbraucherbauvertrag
Baust du für einen Privatkunden ein neues Gebäude oder baust ein bestehendes erheblich um, ist das ein Verbraucherbauvertrag. Dann brauchst du vor Vertragsschluss eine Baubeschreibung mit verbindlichen Angaben zur Fertigstellung (§§ 650i, 650j BGB)[15]. Für normale Renovierungen und Reparaturen gilt das nicht.
Angaben, die jedes Angebot haben sollte
Alles Weitere ist nicht vorgeschrieben, entscheidet aber, ob der Vertrag später eindeutig ist. Sagt der Kunde „ja“, gilt genau das, was im Angebot steht (§§ 145, 631 BGB):
- Angebotsnummer und Datum
- Leistungsbeschreibung mit Menge, Einheit, Einzel- und Gesamtpreis je Position
- Bindefrist, sonst gilt nur eine „angemessene“ Frist (§ 147 BGB)
- Zahlungsbedingungen mit Abschlägen und Skonto
- Ausführungszeitraum, soweit bekannt
- AGB oder VOB/B, wenn sie gelten sollen. Gegenüber Privatkunden musst du ausdrücklich darauf hinweisen und den Text mitschicken.
Ein Kostenvoranschlag ist im Zweifel kostenlos (§ 632 Abs. 3 BGB). Zeichnet sich ab, dass die Kosten deutlich darüber liegen, musst du den Kunden sofort informieren. Er darf den Vertrag dann kündigen (§ 649 BGB)[16].
Angebot und Rechnung im Vergleich
| Angabe | Angebot | Rechnung |
|---|---|---|
| Name und Anschrift beider Parteien | empfohlen | Pflicht |
| Steuernummer oder USt-IdNr. | Steuernummer nicht nötig, USt-IdNr. nach DL-InfoV (auch über die Website) | Pflicht |
| Fortlaufende Nummer | empfohlen | Pflicht (außer bis 250 €) |
| Leistungsbeschreibung | empfohlen, Grundlage des Vertrags | Pflicht |
| Leistungszeitraum | Ausführungszeitraum empfohlen | Pflicht |
| Umsatzsteuer als Betrag | Endpreis für Privatkunden Pflicht | Pflicht |
| Angaben zur Rechtsform (GmbH, e.K.) | Pflicht | Pflicht |
| Bindefrist | empfohlen | – |
| Widerrufsbelehrung | Pflicht bei Haustür- und Fernabsatzverträgen mit Privatkunden | – |
| Aufbewahrungshinweis | – | Pflicht bei Grundstücksarbeiten für Privatkunden |
| Lohnanteil nach § 35a EStG | empfohlen | empfohlen |
Pflichtangaben in der E-Rechnung
Für die E-Rechnung gelten keine neuen Pflichtangaben. Neu ist, dass die Angaben strukturiert im XML stehen müssen, damit die Software deines Kunden sie lesen kann. Fehlt dort etwas oder steht es im falschen Feld, wird die Rechnung abgelehnt, auch wenn das PDF richtig aussieht. Typische Stolpersteine zeigt der Artikel E-Rechnung: typische Fehler.
Kleinbetragsrechnungen bis 250 € sind von der E-Rechnung-Pflicht ausgenommen. Kleinunternehmer dürfen weiter Papier- oder PDF-Rechnungen schicken (§ 34a UStDV)[5:1]. Ab wann die Pflicht für deinen Betrieb gilt, steht im Überblick E-Rechnung Pflicht 2027.
Was passiert, wenn eine Angabe fehlt?
| Betroffen | Folge | Grundlage |
|---|---|---|
| Dein Geschäftskunde | Er darf die Vorsteuer nur aus einer ordnungsgemäßen Rechnung ziehen. Fehlt eine Pflichtangabe, schickt er die Rechnung zurück und zahlt erst, wenn sie stimmt. | § 15 Abs. 1 Nr. 1 UStG[17] |
| Du selbst | Weist du Umsatzsteuer aus, schuldest du sie, auch wenn sie zu hoch ist oder gar nicht anfällt, etwa bei einer § 13b-Leistung oder als Kleinunternehmer. Das gilt, bis du die Rechnung berichtigst. | § 14c UStG[18] |
| Dein Privatkunde | Ohne Rechnung oder bei Barzahlung gibt es keine Steuerermäßigung für Handwerkerleistungen. Begünstigt sind nur die Arbeitskosten, deshalb solltest du sie ausweisen. | § 35a Abs. 5 EStG[7:1] |
| Angebot und Rechnung einer GmbH oder eines e.K. | Fehlen die Angaben auf Geschäftsbriefen, kann das Registergericht ein Zwangsgeld festsetzen, bei der GmbH bis 5.000 € je Festsetzung. | § 79 GmbHG[19], § 37a Abs. 4 HGB[10:1] |
| Angebot an Privatkunden ohne Endpreis | Ordnungswidrigkeit und abmahnfähig. | § 20 PAngV[20] |
| Angebot ohne nötige Widerrufsbelehrung | Widerruft der Kunde, schuldet er für bereits erledigte Arbeiten keinen Wertersatz. Das ist meist der teuerste Fehler. | § 357a Abs. 2 BGB[14:1] |
Fehlende oder falsche Angaben kannst du berichtigen. Dafür schickst du ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht und nur die fehlenden oder falschen Angaben nachreicht (§ 31 Abs. 5 UStDV)[2:2]. Enthielt die ursprüngliche Rechnung schon Aussteller, Empfänger, Leistungsbeschreibung, Entgelt und den Umsatzsteuerbetrag, wirkt die Berichtigung zurück. Dein Kunde behält dann den Vorsteuerabzug ab dem ursprünglichen Zeitpunkt[21].
Kostenlose Vorlagen mit allen Pflichtangaben
Die Vorlagen enthalten alle Pflichtfelder bereits, als Word, Excel und PDF:
- Angebot Vorlage, mit Bindefrist und Endpreis inklusive Umsatzsteuer
- Kostenvoranschlag Vorlage, mit Hinweis auf die Überschreitung
- Auftragsbestätigung Vorlage, damit der Auftrag schriftlich feststeht
- Rechnung Vorlage, mit allen Angaben nach § 14 UStG und Lohnanteil
- Mahnung Vorlage, wenn der Kunde nicht zahlt
Alle Vorlagen findest du in der Übersicht Muster und Vorlagen.
Pflichtangaben einmal einrichten, nie wieder vergessen
In Hawepro hinterlegst du Firmendaten, Steuernummer und Fußzeile einmal. Rechnungsnummern vergibt der Nummernkreis, Leistungszeitraum und Umsatzsteuer stehen automatisch drin, und jede Rechnung gibt es als PDF, XRechnung oder ZUGFeRD.
FAQ: Pflichtangaben in Rechnung und Angebot
Muss auf einer Rechnung das Leistungsdatum stehen, wenn es dem Rechnungsdatum entspricht?
Ja, der Leistungszeitpunkt ist eine eigene Pflichtangabe. Es reicht aber ein Hinweis wie „Leistungsdatum entspricht Rechnungsdatum“. Bei längeren Arbeiten genügt der Kalendermonat, zum Beispiel „Leistungszeitraum: Oktober 2026“.
Muss ich meine Steuernummer auf die Rechnung schreiben?
Ja, die Steuernummer oder die Umsatzsteuer-Identifikationsnummer. Wer seine Steuernummer nicht weitergeben möchte, beantragt beim Bundeszentralamt für Steuern eine USt-IdNr. und schreibt nur diese auf die Rechnung.
Ist ein Angebot ohne Unterschrift gültig?
Ja. Ein Angebot braucht keine Unterschrift, und auch der Werkvertrag kann formlos geschlossen werden, sogar mündlich. Eine schriftliche Annahme oder Auftragsbestätigung hilft dir aber, wenn es später Streit über den Umfang gibt.
Muss ich im Angebot Brutto- oder Nettopreise angeben?
Bei Privatkunden immer den Endpreis inklusive Umsatzsteuer. Du kannst Netto und Umsatzsteuer zusätzlich aufschlüsseln. Bei Geschäftskunden sind reine Nettopreise üblich und zulässig.
Was gilt für Rechnungen an Privatkunden?
Dieselben Pflichtangaben wie bei Geschäftskunden. Bei Arbeiten an Haus oder Wohnung kommt der Hinweis dazu, dass dein Kunde die Rechnung zwei Jahre aufbewahren muss. Weise außerdem den Lohnanteil aus, damit er die Steuerermäßigung nach § 35a EStG nutzen kann.
Stand: Oktober 2026. Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Steuer- oder Rechtsberatung.
Quellen und Fußnoten
§ 14 UStG – Ausstellung von Rechnungen, https://www.gesetze-im-internet.de/ustg_1980/__14.html ↩︎ ↩︎
§ 31 UStDV – Angaben in der Rechnung, https://www.gesetze-im-internet.de/ustdv_1980/__31.html ↩︎ ↩︎ ↩︎
§ 26a UStG – Bußgeldvorschriften, https://www.gesetze-im-internet.de/ustg_1980/__26a.html ↩︎
§ 33 UStDV – Rechnungen über Kleinbeträge, https://www.gesetze-im-internet.de/ustdv_1980/__33.html ↩︎
§ 34a UStDV – Rechnungen von Kleinunternehmern, https://www.gesetze-im-internet.de/ustdv_1980/__34a.html ↩︎ ↩︎
§ 14a UStG – Zusätzliche Pflichten bei der Ausstellung von Rechnungen in besonderen Fällen, https://www.gesetze-im-internet.de/ustg_1980/__14a.html ↩︎
§ 35a EStG – Steuerermäßigung bei Aufwendungen für haushaltsnahe Dienstleistungen und Handwerkerleistungen, https://www.gesetze-im-internet.de/estg/__35a.html ↩︎ ↩︎
§ 286 BGB – Verzug des Schuldners, https://www.gesetze-im-internet.de/bgb/__286.html ↩︎
§ 35a GmbHG – Angaben auf Geschäftsbriefen, https://www.gesetze-im-internet.de/gmbhg/__35a.html ↩︎
§ 37a HGB – Angaben auf Geschäftsbriefen, https://www.gesetze-im-internet.de/hgb/__37a.html ↩︎ ↩︎
§ 2 DL-InfoV – Stets zur Verfügung zu stellende Informationen, https://www.gesetze-im-internet.de/dlinfov/__2.html ↩︎
§ 3 PAngV – Pflicht zur Angabe des Gesamtpreises, https://www.gesetze-im-internet.de/pangv_2022/__3.html ↩︎
§ 312g BGB – Widerrufsrecht, https://www.gesetze-im-internet.de/bgb/__312g.html ↩︎
§ 357a BGB – Wertersatz als Rechtsfolge des Widerrufs, https://www.gesetze-im-internet.de/bgb/__357a.html ↩︎ ↩︎
§ 650i BGB – Verbraucherbauvertrag, https://www.gesetze-im-internet.de/bgb/__650i.html ↩︎
§ 649 BGB – Kostenanschlag, https://www.gesetze-im-internet.de/bgb/__649.html ↩︎
§ 15 UStG – Vorsteuerabzug, https://www.gesetze-im-internet.de/ustg_1980/__15.html ↩︎
§ 14c UStG – Unrichtiger oder unberechtigter Steuerausweis, https://www.gesetze-im-internet.de/ustg_1980/__14c.html; zu § 13b und Kleinunternehmern Abschnitte 13b.14 Abs. 1 und 14c.2 Abs. 1 UStAE ↩︎
§ 79 GmbHG – Zwangsgelder, https://www.gesetze-im-internet.de/gmbhg/__79.html ↩︎
§ 20 PAngV – Ordnungswidrigkeiten, https://www.gesetze-im-internet.de/pangv_2022/__20.html ↩︎
BFH, Urteil vom 20.10.2016, V R 26/15, und BMF-Schreiben vom 18.09.2020 zur Rückwirkung der Rechnungsberichtigung (Abschnitt 15.2a Abs. 7 UStAE) ↩︎