E-Rechnung empfangen – was Handwerksbetriebe brauchen
Seit dem 1. Januar 2025 muss jeder Betrieb E-Rechnungen annehmen können – auch Kleinunternehmer. Was dafür technisch reicht, wie du die XML-Datei lesbar machst und was du prüfen musst, bevor du die Vorsteuer ziehst.
Das Wichtigste in Kürze
- Seit 1.1.2025 muss jeder Unternehmer E-Rechnungen empfangen können – auch Kleinunternehmer[1].
- Ein normales E-Mail-Postfach reicht. Ein eigenes Postfach nur für E-Rechnungen ist nicht nötig[1:1].
- Ablehnen bringt nichts: Wer die E-Rechnung nicht annimmt, hat keinen Anspruch auf eine Papier- oder PDF-Rechnung[1:2].
- Die XML-Datei ist die eigentliche Rechnung. Lesbar machst du sie mit deiner Software oder einem Viewer.
- Prüfen musst du weiterhin selbst – eine technische Validierung ersetzt die inhaltliche Kontrolle nicht[1:3].
Die Versandpflicht für deine eigenen Rechnungen folgt erst ab 2027. Fristen und Ausnahmen erklärt unser Überblick E-Rechnung Pflicht 2027.
Wer muss E-Rechnungen empfangen können?
Jeder Unternehmer, der Leistungen für sein Unternehmen bezieht. Für die Empfangspflicht gibt es keine Übergangsfrist und keine Umsatzgrenze. Auch Kleinunternehmer nach § 19 UStG müssen E-Rechnungen annehmen können, obwohl sie selbst keine verschicken müssen[1:4].
Im Handwerksalltag kommen E-Rechnungen zuerst von Großhändlern, Baustoffhändlern, Leasinggesellschaften, Telekommunikations- und Energieanbietern – also von Firmen, die ihre Rechnungsstellung früh umgestellt haben. Während der Übergangszeit dürfen viele Absender noch Papier oder PDF schicken[2]. Spätestens ab 2027 landen aber immer mehr XML-Dateien in deinem Postfach.
Nicht betroffen sind Privatpersonen. Eine E-Rechnung an Privatkunden ist nur mit deren Zustimmung zulässig – das betrifft also nur deine Ausgangsrechnungen, nicht deinen Empfang[1:5].
Was du technisch brauchst
Ein E-Mail-Postfach
Laut Finanzverwaltung genügt es, ein E-Mail-Postfach für den Empfang bereitzuhalten[1:6]. Sinnvoll ist eine feste Adresse wie rechnung@deinbetrieb.de, die du allen Lieferanten mitteilst.
Eine Möglichkeit zum Lesen
Eine XRechnung ist reiner Code. Du brauchst eine Software, die sie anzeigt – zum Beispiel deine Handwerkersoftware oder den kostenlosen Viewer, den das BMF empfiehlt[2:1].
Einen sicheren Ablageort
Die E-Rechnung musst du acht Jahre im Originalformat aufbewahren. Wie das GoBD-konform klappt, steht im Beitrag E-Rechnung archivieren.
Format und Übermittlungsweg – also E-Mail, Download-Portal oder Peppol, XRechnung oder ZUGFeRD – sind laut BMF Sache der Vertragspartner[1:7]. Du kannst mit deinen Lieferanten vereinbaren, wie du die Rechnungen bekommen möchtest. Einen Anspruch auf Papier hast du aber nicht.
E-Rechnung öffnen und lesbar machen
Was du im Postfach siehst, hängt vom Format ab. Den Unterschied erklärt der Beitrag XRechnung vs. ZUGFeRD im Detail.
- ZUGFeRD: Ein PDF mit eingebetteter XML-Datei. Du kannst es wie gewohnt öffnen. Rechtlich zählen aber die XML-Daten – weicht das PDF davon ab, gilt das XML[1:8].
- XRechnung: Eine reine XML-Datei. Im Browser oder Texteditor siehst du nur Code. Das BMF empfiehlt, die XML-Datei zu visualisieren, etwa mit dem E-Rechnungs-Viewer von ELSTER unter e-rechnung.elster.de[2:2].
- Handwerkersoftware mit Rechnungseingang: Die Software liest die Daten aus und zeigt Rechnungsnummer, Beträge, Fälligkeit und Skonto direkt an. Das spart das Abtippen in die Buchhaltung.
Ein zusätzliches „menschenlesbares“ Dokument muss dir der Absender nicht mitschicken[1:9]. Und weiterverarbeiten musst du die Daten auch nicht – es reicht, wenn du die Rechnung lesen, prüfen und aufbewahren kannst[2:3].
Was du bei jeder E-Rechnung prüfen solltest
Auch bei der E-Rechnung gilt: Den Vorsteuerabzug bekommst du nur aus einer ordnungsmäßigen Rechnung. Die Prüfung auf Vollständigkeit und Richtigkeit bleibt deine Aufgabe – eine technische Validierung unterstützt dich dabei, ersetzt die Prüfung aber nicht[1:10].
- Ist es wirklich eine E-Rechnung? Ein reines PDF ohne eingebettete XML-Datei ist keine E-Rechnung.
- Stimmen die Pflichtangaben? Name und Anschrift, Steuernummer oder USt-IdNr., Rechnungsnummer, Datum, Leistungszeitpunkt, Menge und Art der Leistung, Entgelt, Steuersatz und Steuerbetrag[3].
- Passt die Rechnung zur Bestellung? Mengen, Preise und vereinbarte Rabatte gegen Lieferschein oder Auftrag abgleichen.
- Hat die Validierung Fehler gemeldet? Ein Formatfehler macht die Datei zur „sonstigen Rechnung“. Fehler bei Angaben, die keine Pflichtangaben sind, schaden umsatzsteuerlich dagegen nicht[1:11].
- Validierungsbericht ablegen: Das BMF hält es für sinnvoll, ihn zusammen mit der Rechnung aufzubewahren[1:12].
Und wenn statt einer E-Rechnung nur ein PDF kommt?
Bis Ende 2026 ist das für alle Absender noch zulässig – vorausgesetzt, du stimmst dem PDF zu. 2027 dürfen das nur noch Betriebe mit höchstens 800.000 € Vorjahresumsatz[4].
Ist der Absender bereits zur E-Rechnung verpflichtet und schickt trotzdem ein PDF, ist das keine ordnungsmäßige Rechnung. Sie berechtigt dem Grunde nach nicht zum Vorsteuerabzug[1:13]. Die Lösung ist einfach: Fordere eine E-Rechnung an. Eine nachträglich ausgestellte E-Rechnung mit eindeutigem Bezug auf die ursprüngliche Rechnung gilt als Berichtigung[1:14].
So organisierst du den Empfang im Betrieb
- Eine zentrale Adresse festlegen – zum Beispiel rechnung@… – und an alle Lieferanten kommunizieren.
- Weiterleitung regeln: Wer schaut täglich in das Postfach, wer gibt Rechnungen frei?
- Rechnungen erfassen: E-Rechnung in die Software laden, Daten auslesen lassen und dem Projekt oder Lieferanten zuordnen.
- Prüfen und freigeben: Abgleich mit Lieferschein und Bestellung, Skontofrist notieren.
- Archivieren: XML im Original unveränderbar ablegen – Details im Beitrag E-Rechnung archivieren.
Welche Fehler dabei häufig passieren, zeigt der Beitrag Typische Fehler bei der E-Rechnung. Wie der Prozess allgemein aussieht, liest du unter Rechnungseingang.
E-Rechnungen empfangen mit Hawepro
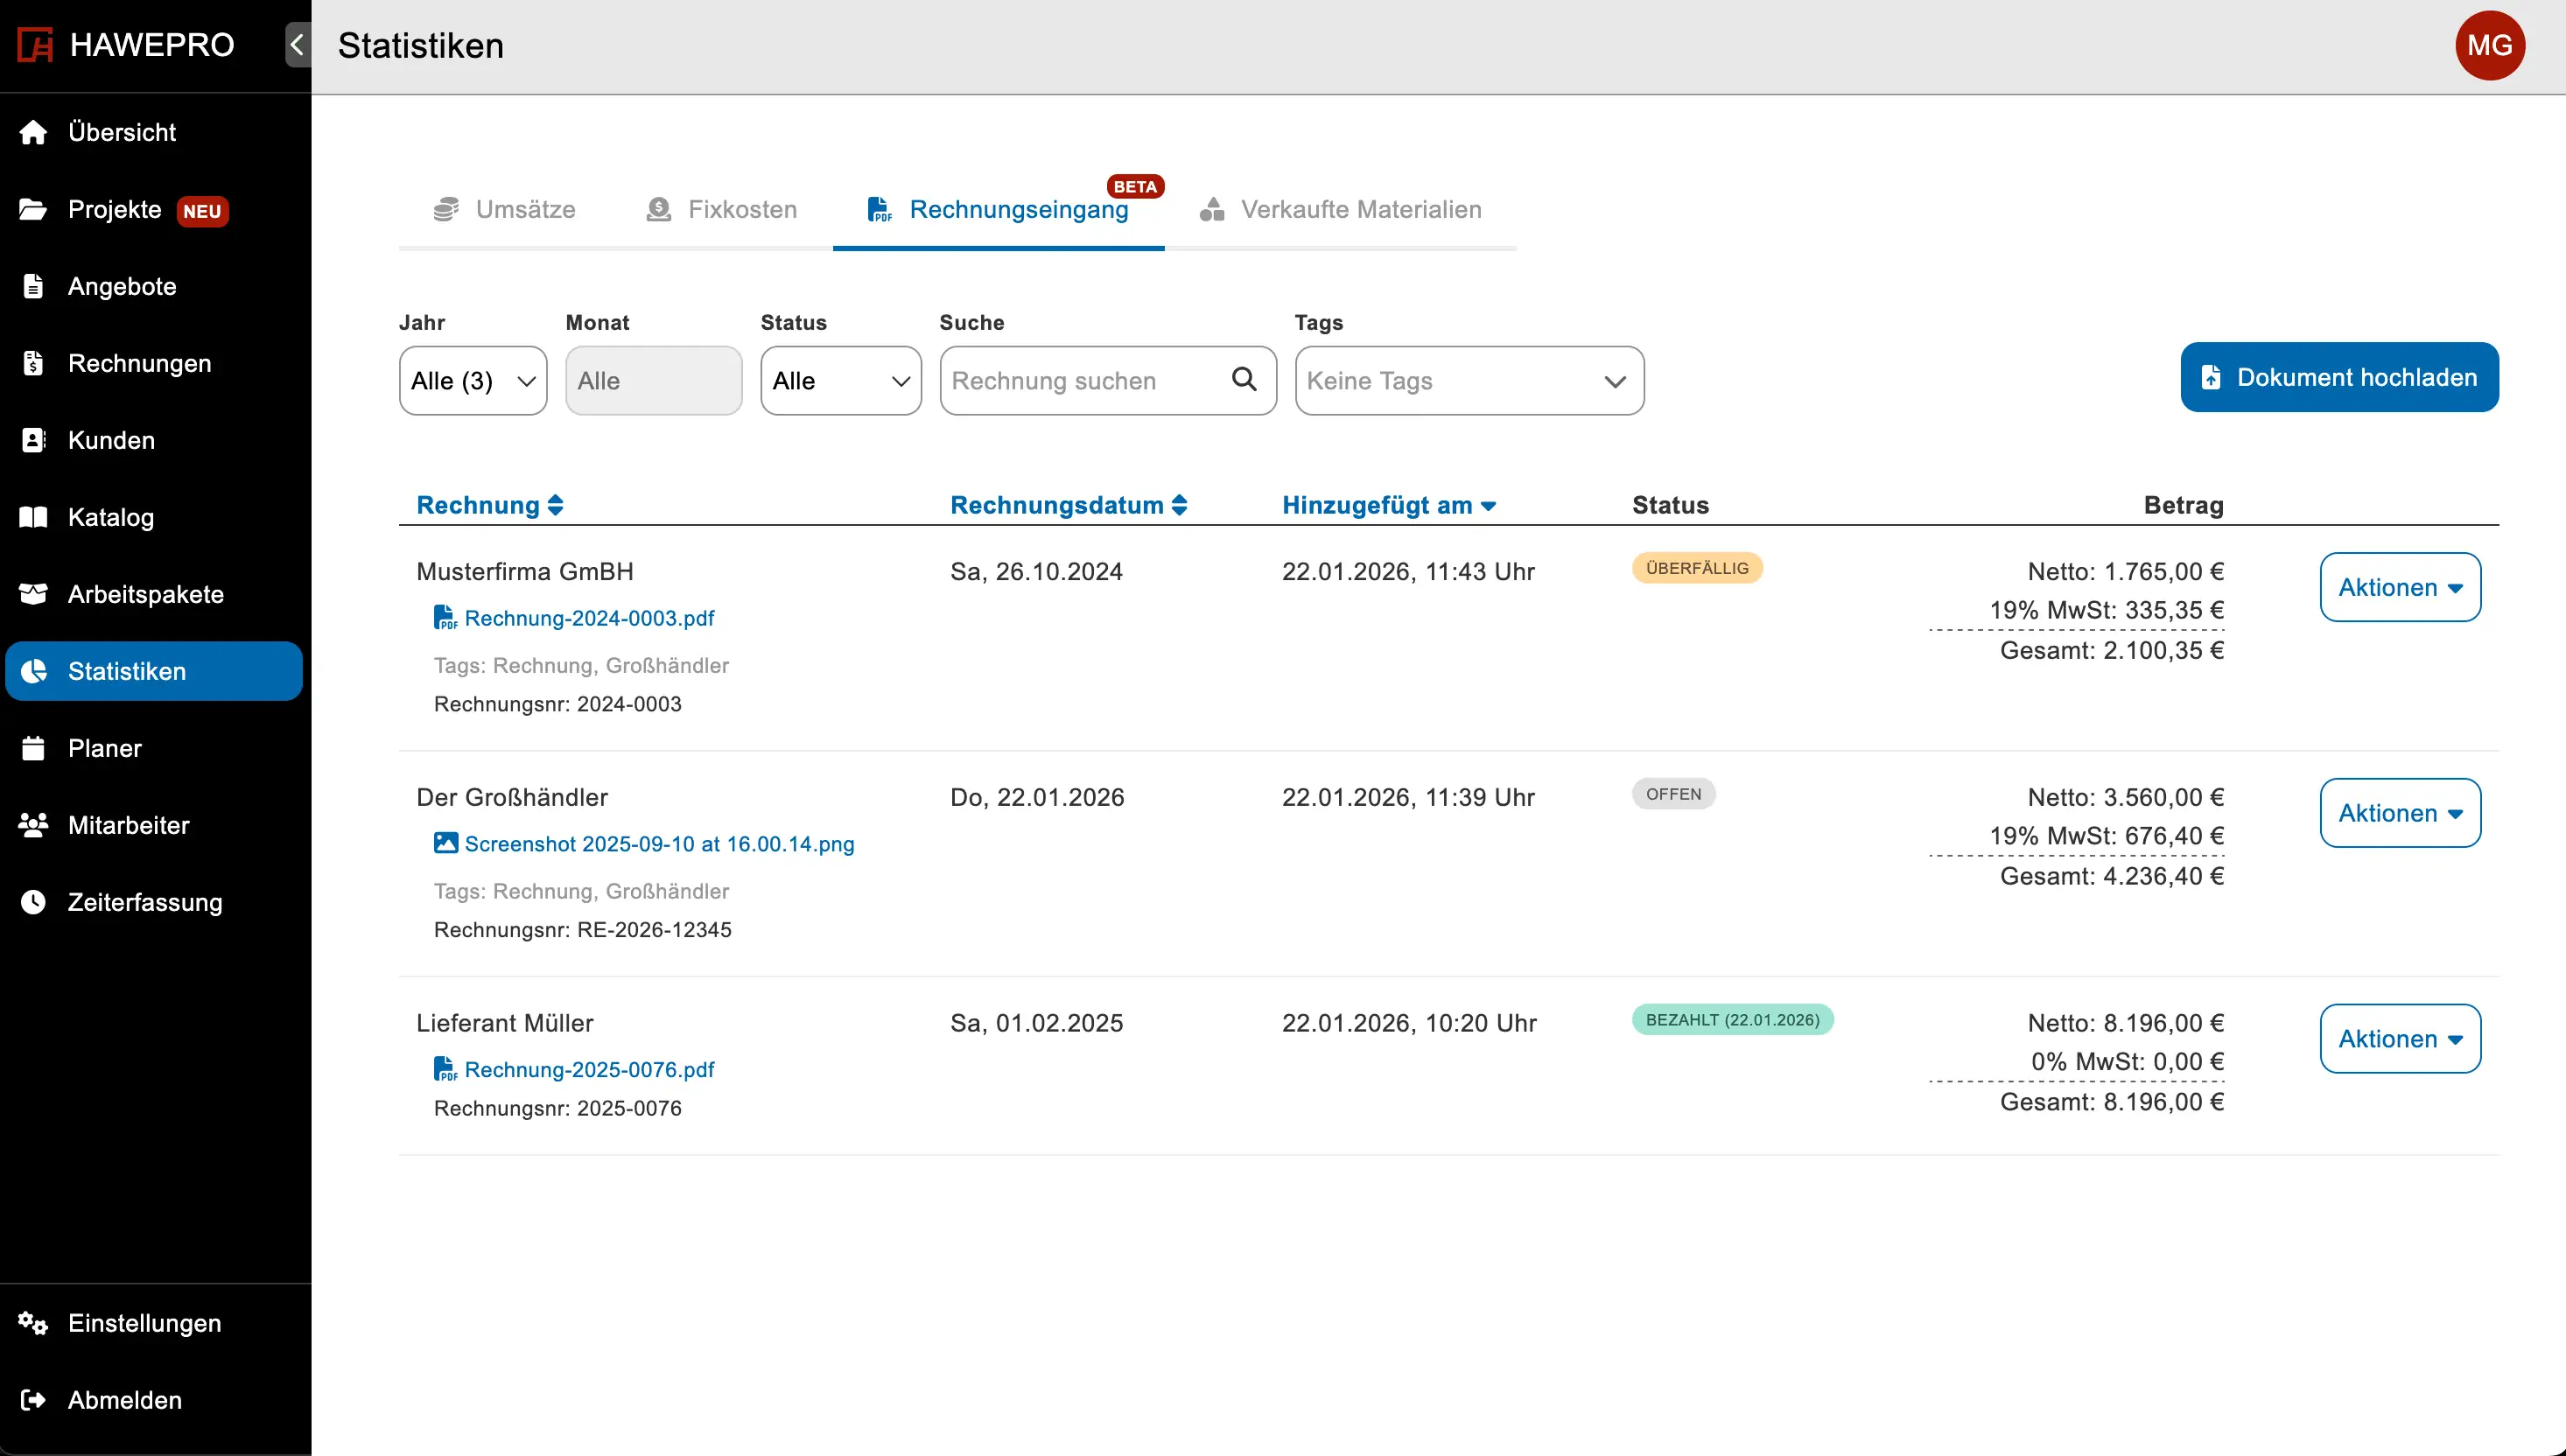
Im Rechnungseingang von Hawepro lädst du E-Rechnungen (XRechnung und ZUGFeRD), PDFs und Belegfotos hoch. Rechnungsnummer, Aussteller, Beträge, Rechnungsdatum, Fälligkeit und Skonto werden bei E-Rechnungen automatisch ausgelesen. Mit Tags, Status und Dashboard behältst du offene Eingangsrechnungen im Blick.
FAQ: E-Rechnung empfangen
Muss ich als Kleinunternehmer E-Rechnungen empfangen können?
Ja. Kleinunternehmer sind nur vom Versand befreit. Empfangen können müssen sie E-Rechnungen seit dem 1. Januar 2025 wie alle anderen Unternehmer – ein E-Mail-Postfach reicht dafür aus.
Brauche ich ein eigenes Postfach für E-Rechnungen?
Nein. Laut Finanzverwaltung genügt ein vorhandenes E-Mail-Postfach. Eine eigene Adresse nur für Rechnungen ist aber praktisch, weil du Eingangsrechnungen so schneller findest und die Zuständigkeit klar ist.
Kann ich eine E-Rechnung ablehnen und auf Papier bestehen?
Nein. Ist die E-Rechnung für den Absender Pflicht, braucht er deine Zustimmung nicht. Wer sie nicht empfangen kann oder die Annahme verweigert, hat keinen Anspruch auf eine andere Rechnungsform.
Wie öffne ich eine XRechnung?
Eine XRechnung ist eine XML-Datei und ohne passende Software nur als Code lesbar. Du kannst sie mit einem E-Rechnungs-Viewer wie dem von ELSTER visualisieren oder in eine Handwerkersoftware mit Rechnungseingang laden, die die Daten ausliest.
Was gilt, wenn PDF und XML einer ZUGFeRD-Rechnung voneinander abweichen?
Maßgeblich sind die XML-Daten. Fällt dir eine Abweichung auf, solltest du beim Absender eine korrigierte Rechnung anfordern, bevor du die Vorsteuer ziehst.
Weiterlesen: die E-Rechnung-Reihe
- E-Rechnung Pflicht 2027: Was Handwerker jetzt tun müssen – der Überblick
- E-Rechnung archivieren
- Typische Fehler bei der E-Rechnung
- XRechnung vs. ZUGFeRD
Stand: Oktober 2026. Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Steuerberatung.
Quellen und Fußnoten
BMF-Schreiben vom 15.10.2025 zur obligatorischen E-Rechnung (u. a. Rn. 35a, Abschnitte 14.1 Abs. 4 und 5, 14.4 Abs. 3 und 15.2a UStAE), https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/2025-10-15-einfuehrung-obligatorische-e-rechnung.pdf?__blob=publicationFile&v=5 ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
Bundesministerium der Finanzen, Fragen und Antworten zur E-Rechnung (u. a. Fragen 2, 9 und 12a), https://www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html ↩︎ ↩︎ ↩︎ ↩︎
§ 14 Abs. 4 UStG – Pflichtangaben einer Rechnung, https://www.gesetze-im-internet.de/ustg_1980/__14.html ↩︎
§ 27 Abs. 38 UStG – Übergangsregelung zur E-Rechnung, https://www.gesetze-im-internet.de/ustg_1980/__27.html ↩︎